|
вход / регистрация
|
 |
Новости | Бизнес | Справочная | Общение | Развлечения |
|
Казахстанские новостиБезналичный расчет в Казахстане: что это, какие бывают формы и как платить (Сегодня, 17:57), просмотров: 53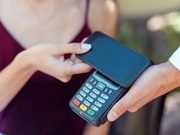
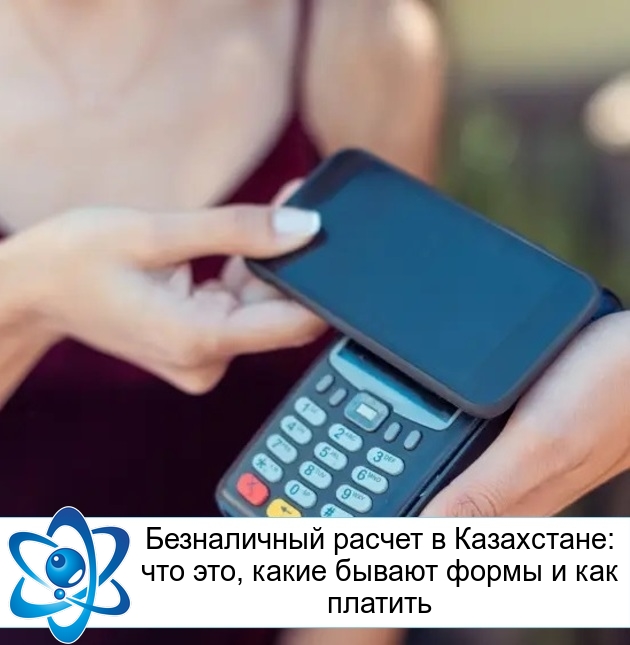
Фото: depositphotos.com
Безналичный расчет — это способ оплаты, при котором деньги передаются не наличными купюрами и монетами, а переводятся между банковскими счетами, картами, электронными кошельками или через платежные сервисы. В Казахстане большинство операций по картам уже проходит без наличных, но у покупателей и предпринимателей остается немало вопросов: когда продавец обязан принять карту или QR, можно ли вернуть ошибочный перевод и что происходит с переводами между физлицами, передаёт корреспондент Tengri Life. Что значит безналичный расчет — простыми словами Чем «безнал» отличается от наличных: деньги как запись на счете При наличном расчете покупатель физически передает продавцу банкноты или монеты. При безналичном расчете деньги никуда физически не передаются: банк списывает сумму со счета плательщика и зачисляет ее получателю. Например, вы покупаете товар за 10 тысяч тенге и платите картой. Вы передаете продавцу не купюру в 10 тысяч тенге, а распоряжение своему банку провести платеж. После обработки операции соответствующая сумма списывается с вашего счета и зачисляется на счет продавца за вычетом предусмотренных тарифами комиссий. Закон «О платежах и платежных системах» прямо разделяет наличные и безналичные платежи. Безналичные платежи могут проводиться как с использованием банковских счетов, так и в предусмотренных законом случаях без их использования. Экономист Арман Байганов связывает рост безналичных платежей прежде всего с развитием электронной коммерции. По его словам, если в 2021 году на онлайн-торговлю приходилось 3,6 процента розничного оборота, то по итогам 2025 года показатель вырос до 14,3 процента. Государство в свою очередь планирует увеличить долю электронной коммерции примерно до 18–18,5 процента к 2029 году. Еще одна причина, по словам Байганова, — выгода для самого покупателя. Онлайн-торговля позволяет бизнесу сокращать операционные расходы: товары можно продавать напрямую со складов, без части затрат, характерных для офлайн-магазинов и торговых центров. За счет этого цены в интернете зачастую оказываются ниже, что дополнительно стимулирует покупателей переходить на онлайн-покупки и безналичную оплату. Кто участвует в расчете: плательщик, банки, платежная система, получатель
Например, при оплате картой покупатель дает распоряжение своему банку провести операцию. Далее платеж проходит через соответствующую платежную инфраструктуру, после чего деньги поступают банку продавца. При межбанковском QR в Казахстане с 19 июля 2026 года используется Межбанковская система мобильных платежей. Она позволяет покупателю платить через приложение любого подключенного банка по единому QR-коду. Какой закон регулирует безналичные платежи в Казахстане
Отдельные вопросы, например применение кассовых машин, налоговый учет и обязанности бизнеса, регулируются также Налоговым кодексом и другими нормативными актами. Как деньги идут от вас к продавцу: путь одного платежа
Оплата картой: почему продавец получает не 100%
Точная комиссия зависит от банка, договора, оборота бизнеса и типа операции. Поэтому нельзя говорить, что с любой покупки банк автоматически забирает одинаковый процент. Например, если тариф составляет 1,5 процента, при оплате товара на 10 тысяч тенге расчет будет выглядеть так:
Экономист Алмас Чукин ранее объяснял Tengrinews.kz, что в карточном платеже участвуют несколько звеньев — банки и платежная система, поэтому безналичный расчет имеет стоимость для бизнеса. Оплата по QR: чем она дешевле для бизнеса
После запуска единого QR ситуация изменилась: теперь покупатель может платить через приложение любого банка, а продавец — принимать межбанковские QR-платежи через единую инфраструктуру. При этом Национальный банк установил, что комиссия для бизнеса при межбанковском платеже через единый QR не может быть выше комиссии за аналогичную оплату картой. Для покупателя оплата через единый QR бесплатна. Если покупатель и продавец обслуживаются в разных банках, в структуре комиссии есть межбанковская составляющая: Национальный банк указывает 1 процент interchange, а также вознаграждение банка предпринимателя. За проведение операции через инфраструктуру НПК предусмотрен тариф 0,05 процента. Перевод по номеру телефона: что происходит «за кадром»
Упрощенно схема выглядит так:
Важно: сам номер телефона — это не банковский счет. Он используется как идентификатор, по которому система находит связанный с ним счет или платежный инструмент получателя.
Справка: Обычный перевод физлицу и мобильный платеж предпринимателю — это не одно и то же. Закон определяет мобильный платеж как безналичный платеж в пользу ИП, лица, занимающегося частной практикой, или юридического лица за товар, работу или услугу.
Формы безналичных расчетов: полный список
Платежное поручение
Например, ТОО получает счет на 500 000 тенге и перечисляет деньги поставщику со своего расчетного счета. Платежные поручения остаются одним из основных инструментов по объему операций: в августе 2026 года на них пришлось 68,53 процента объема операций по платежным инструментам. Платежное требование и инкассо
Инкассовое распоряжение применяется для безакцептного списания денег в случаях, предусмотренных законодательством или соответствующими документами. В повседневных покупках физлиц эти инструменты почти не встречаются. Аккредитив
Такой механизм может использоваться, например, при крупных сделках, когда стороны хотят снизить риск того, что одна из них выполнит свои обязательства, а другая — нет. Расчеты чеками: используются ли они сегодня
В августе 2026 года через чеки прошло всего 0,006 тысячи операций на 9,65 миллиарда тенге — их доля в общем количестве была округлена до нуля, а в объеме составила 0,01 процента. Платежные карты, QR-платежи и электронные деньги
В январе — августе 2026 года по картам было совершено 9,54 миллиарда безналичных операций на 126,3 триллиона тенге. Из них на QR-указания пришлось около 2,71 миллиарда операций на 13,74 триллиона тенге. Безнал в Казахстане в цифрах: сколько и как мы платим
Сколько операций проходит без наличных
В среднем за день казахстанцы проводят более 39 миллионов безналичных операций на 509 миллиардов тенге. Экономист Арман Байганов считает, что дальнейший рост безналичных платежей может привести к снижению комиссий для бизнеса. По его словам, при увеличении объемов операций снижается себестоимость их обработки для банков и платежных систем, что создает возможность уменьшать тарифы на эквайринг. При этом наличные постепенно теряют позиции: количество операций по снятию наличных за год снизилось на 5,8 процента, а их объем — на 3,8 процента. Особенно заметна роль цифровых способов оплаты. 90 процентов объема безналичных операций население проводит через интернет, мобильные приложения банков и QR-коды. Еще один показатель — QR-платежи. За первое полугодие их количество уже на 38 процентов выше, чем количество оплат банковскими картами через POS-терминалы. По объему операций QR также обошел POS-оплату — на 13 процентов. Почему рост в тенге не всегда значит реальный рост
Например, если год назад человек потратил 100 тысяч тенге, а в этом году на тот же набор товаров — 110 тысяч, номинальный объем вырос на 10 процентов. Но реального увеличения потребления не произошло. Поэтому при оценке динамики важно смотреть сразу на несколько показателей: количество операций, их денежный объем и изменение цен. По мнению Армана Байганова, рост безналичных платежей может способствовать сокращению теневого оборота и повышению прозрачности экономики. При этом эксперт связывает сокращение теневого сектора с потенциальным укреплением финансовой устойчивости государства. QR и переводы по номеру: какую долю они уже занимают
За первый месяц после запуска, в июле 2026 года, через систему прошло более 8 миллионов транзакций на 210 миллиардов тенге. Для сравнения, Межбанковская система платежных карточек за первые шесть месяцев года обработала более 350 миллионов транзакций на 3,3 триллиона тенге. Безналичный расчет для физических лиц: что нужно знать
Какие способы оплаты доступны каждому
Переводы и налоговый контроль: когда банк передает данные в КГД
С 2026 года действует другой критерий для выявления поступлений с признаками предпринимательской деятельности. Одновременно должны выполняться два условия:
То есть перевод от 100 человек один раз или получение более миллиона тенге от родственников само по себе не означает автоматический налог. Можно ли требовать оплату картой, если продавец просит наличные
Для ряда видов бизнеса законодательство устанавливает обязанность обеспечить прием безналичной оплаты. Сейчас закон предусматривает для отдельных видов деятельности прием платежей с использованием платежных карточек и мобильных платежей через межбанковскую систему мобильных платежей. Перечень видов деятельности утверждается правительством. При этом речь не обязательно идет именно о карте: если предприниматель предоставляет предусмотренный законом способ безналичной оплаты, например QR, требовать исключительно оплату картой покупатель не всегда вправе. Национальный банк отдельно разъяснял после запуска единого QR, что торговая точка должна предоставить возможность безналичной оплаты, а карта и QR являются способами такой оплаты. Наценка за оплату QR или картой: законна ли она
Поэтому схема «наличными — 10 000 тенге, картой — 10 300» может нарушать установленное требование. С QR ситуация зависит от конкретной схемы оплаты и действующих правил, поэтому автоматически переносить норму о карточках на любой QR-платеж не стоит. Как платить безналом за границей: карта, казахстанский QR, комиссии за конвертацию
При оплате в иностранной валюте нужно учитывать курс конвертации и возможные комиссии банка. Перед поездкой стоит проверить тарифы своего банка. Казахстанский единый QR рассчитан прежде всего на работу в национальной межбанковской платежной инфраструктуре и не означает, что любой казахстанский QR можно использовать в иностранном магазине. За границей казахстанской банковской картой обычно можно оплачивать покупки там, где принимают соответствующую платежную систему. При этом сумма операции в иностранной валюте будет списана с тенгового счета с учетом курса конвертации и возможной комиссии банка. Размер комиссии за конвертацию банки устанавливают самостоятельно, поэтому перед поездкой стоит проверить тарифы своего банка. Казахстанский QR за рубежом пока нельзя воспринимать как универсальный способ оплаты: единый QR, запущенный в Казахстане в 2026 году, на старте предназначен для межбанковских платежей внутри страны. Национальный банк при этом заявлял, что в дальнейшем система может получить возможность проводить платежи за границу. Поэтому для поездки лучше заранее проверить три вещи: работает ли ваша карта в стране назначения, какой курс конвертации использует банк и предусмотрена ли комиссия за зарубежные операции. При возможности выбора валюты оплаты в терминале также стоит внимательно смотреть условия конвертации, чтобы понимать, в какой валюте с карты будет списана сумма. Безналичный расчет для ИП
Обязан ли ИП принимать оплату картой и QR
При этом требование не означает, что у каждого ИП обязательно должен стоять именно физический POS-терминал: закон допускает прием платежей через соответствующие электронные инструменты и систему мгновенных платежей. Как пробить безналичный расчет по кассе (ККМ)
Важно различать чек POS-терминала и чек ККМ: банковский слип или подтверждение операции не заменяет фискальный чек. При этом, если покупатель переводит деньги непосредственно со своего банковского счета на банковский счет продавца, такая операция не относится к денежным расчетам, для которых требуется ККМ. В большинстве случаев комиссию за прием безналичной оплаты платит продавец, поскольку именно он заинтересован в продаже товара или услуги. Как отметил Арман Байганов, банки второго уровня и платежные системы взимают с бизнеса плату за эквайринг и обслуживание платежей. Сколько стоит эквайринг и как снизить комиссию
У предпринимателя обычно есть несколько способов сократить расходы:
Ранее корреспонденты Tengrinews.kz отправились на один из алматинских базаров, чтобы понять, почему в эпоху QR-кодов и онлайн-банкинга многие продавцы предпочитают «живые» деньги. Безналичный расчет для юридических лиц
Когда безналичная оплата между компаниями обязательна
Важно: считается сумма всей сделки, а не отдельного платежа. Если договор заключен на сумму выше установленного порога, разбить оплату на несколько наличных платежей не получится — ограничение применяется независимо от количества и периодичности платежей. В 2026 году 1 000 МРП = 4,325 миллиона тенге. Например, если компания —плательщик НДС покупает у другого плательщика НДС оборудование по договору на 5 миллионов тенге, рассчитаться наличными нельзя — платеж должен пройти безналично. Какие документы нужны для оплаты по безналичному расчету: договор, счет, ЭСФ, платежка
Типичные ошибки в реквизитах и чем они грозят
Если же деньги уже ушли по ошибочным реквизитам, их возврат может потребовать дополнительное время. В правилах предусмотрена процедура возврата ошибочного платежа: после сообщения об ошибке банк проводит необходимые действия, а в отдельных случаях деньги возвращаются через банк получателя. Если ошибка была допущена самим отправителем, банк-получатель не несет за нее ответственности. Поэтому перед отправкой платежа стоит проверить минимум четыре вещи: БИН получателя, ИИК, БИК и назначение платежа. Наличные или безнал: честное сравнение
Безопасность: как не потерять деньги при безналичной оплате
Ошибочный перевод: как вернуть деньги
Важно не ждать: чем быстрее вы сообщите об ошибке, тем проще банку принять необходимые меры. Не пытайтесь самостоятельно решать вопрос через незнакомцев, которые предлагают «вернуть» деньги за комиссию. Мошенничество с картами и QR: главные схемы
Перед оплатой через QR стоит проверить название получателя и сумму, которые показывает банковское приложение. Если кто-то просит назвать код из SMS или пароль для «отмены операции», это серьезный повод остановиться. Что делать, если деньги списали, а товар не пришел
Если продавец не отвечает или отказывается решать вопрос, следует обратиться в свой банк и уточнить возможность оспорить операцию. Для карточных платежей банк может провести процедуру chargeback в случаях, предусмотренных правилами платежной системы и договором с банком. Если есть признаки мошенничества, одновременно стоит обратиться в правоохранительные органы. Что изменится в безналичных расчетах
Единый QR: что меняется для покупателя и продавца
Для покупателя: меньше необходимости искать QR нужного банка — достаточно открыть приложение своего банка и отсканировать единый код. Для продавца: один QR может принимать платежи клиентов разных банков, что упрощает прием оплаты и снижает зависимость от конкретного банка. При этом система продолжает развиваться: Национальный банк заявлял о планах добавить новые возможности, включая платежи между компаниями и за границу. Налоги и комиссии на QR-платежи: что обсуждают
Для бизнеса это означает: сам факт появления единого QR пока не отменяет действующие налоговые обязанности. В частности, при приеме QR-платежей предприниматели должны соблюдать требования по фискализации и выдаче чека ККМ, если на них распространяется обязанность применять кассу. Что это значит для покупателя: пока не стоит ожидать, что из-за единого QR автоматически изменятся цены, налоги или комиссии. Конкретные условия оплаты зависят от банка и действующих тарифов, а налоговые изменения требуют отдельного решения и вступления в силу. Экономист Арман Байганов считает, что дальнейший рост безналичных платежей может привести к снижению комиссий для бизнеса. По его словам, при увеличении объемов операций снижается себестоимость их обработки для банков и платежных систем, что создает возможность уменьшать тарифы на эквайринг. По мере развития рынка комиссии могут стать предметом регулирования со стороны уполномоченных органов. При этом банки сами заинтересованы конкурировать за предпринимателей и удерживать клиентов, поэтому рост объемов безналичных платежей может стимулировать их предлагать бизнесу более выгодные условия. Частые вопросы
Что значит «оплата по безналичному расчёту» в договоре?
Перевод на Kaspi — это безналичный расчёт?
Можно ли вернуть деньги, если оплатил по безналу?
Облагаются ли налогом переводы между родственниками?
Какой лимит наличных расчетов между компаниями?
Какая комиссия за оплату по QR?
Материал носит справочный характер и не является финансовой или юридической консультацией. Правила, лимиты, тарифы и комиссии могут меняться — актуальные условия уточняйте в своем банке, на сайтах Национального банка РК, КГД МФ РК и в официальных нормативных актах на adilet.zan.kz. Информация актуальна на 14 октября 2026 года. Источник: Tengrinews Последние новости:
 |
Ещё новостиСамые читаемые:
Самые обсуждаемые:
 |
| Реклама на сайте | Контакты | Наши клиенты | сейчас на сайте 671 чел. | ||||
| © 2006-2027 ТОО"Электронный город" Дизайн Алексенко А. | |||||||


Комментарии:
Нет комментариев. Почему бы Вам не оставить свой?
Для того чтобы оставить комментарий зарегистрируйтесь и войдите на сайт под своим именем.
Если Вы уже регистрировались то просто войдите на сайт под своим именем.